Temps de lecture : 6 minutes
Dans cet article, vous allez découvrir :
- Pourquoi les données fournisseurs ne relèvent plus seulement des directions Achats, mais deviennent un actif stratégique partagé
- Ce que la CSRD et les ESRS impliquent concrètement pour la connaissance de la chaîne de valeur
- Pourquoi la gouvernance de la donnée devient un facteur clé de maturité RSE
- Comment passer d'une logique de conformité à un véritable pilotage de la chaîne de valeur
Longtemps cantonnées à un usage opérationnel (gestion des contrats, suivi qualité), les données fournisseurs changent de statut avec l'entrée en vigueur de la CSRD. Elles deviennent une composante essentielle du reporting de durabilité, de la stratégie climat et de la gestion des risques ESG. Achats, RSE, Finance, Juridique : de plus en plus de directions s'appuient désormais sur ces données, qui cessent d'appartenir à une seule fonction pour devenir un actif partagé au service du pilotage de l'entreprise. Et au cœur de cette dynamique, l'évaluation des fournisseurs devient le levier concret pour structurer cette connaissance et la rendre exploitable.
📌 Points à retenir :
- Avec la CSRD, les données fournisseurs ne relèvent plus uniquement des Achats : elles deviennent un actif partagé entre RSE, Finance, Juridique et Direction Générale.
- Les ESRS imposent de collecter des informations sur la chaîne de valeur : émissions scope 3, conditions de travail, droits humains, traçabilité des matières premières.
- Le paquet Omnibus (mars 2026) a simplifié le périmètre de la CSRD, mais n'a pas supprimé l'exigence de connaissance de la chaîne de valeur.
- La qualité du reporting dépend moins du nombre d'indicateurs publiés que de la robustesse de la gouvernance des données qui les alimentent.
- Les directions Achats deviennent des productrices de données indispensables au pilotage ESG de l'entreprise.
- L'évaluation des fournisseurs n'est plus un exercice de conformité, c'est un levier de résilience et de performance durable.
Données fournisseurs et CSRD : pourquoi toutes les directions sont concernées
Pendant longtemps, les données fournisseurs répondaient à un objectif essentiellement opérationnel. Les directions Achats les utilisaient pour gérer les contrats, suivre les commandes, évaluer la qualité ou sécuriser les approvisionnements. Les directions RSE, quant à elles, sollicitaient ponctuellement certaines informations pour répondre à un appel d'offres ou alimenter un rapport extra-financier.
Cette organisation appartient progressivement au passé.
Avec l'entrée en vigueur de la Corporate Sustainability Reporting Directive (CSRD), les données environnementales, sociales et de gouvernance des fournisseurs changent de statut. Elles ne servent plus uniquement à qualifier un fournisseur ou à répondre à une demande client. Elles deviennent une composante essentielle du reporting de durabilité, de la stratégie climat, de la gestion des risques et, plus largement, de la gouvernance de l'entreprise.
Autrement dit, la question n'est plus de savoir s'il faut collecter des données auprès de ses fournisseurs. La véritable question est désormais : comment construire une information suffisamment fiable, documentée et exploitable pour piloter sa performance durable ?
L'ambition de la CSRD et du paquet Omnibus
Dans ce cadre, la CSRD est souvent présentée comme une évolution des obligations de reporting. En pratique, beaucoup d'entreprises l'ont surtout vécue comme un processus long, complexe et coûteux, avec un bénéfice opérationnel pas toujours immédiatement perceptible. Mais l'ambition de la directive est plus large : elle vise à améliorer la qualité, la comparabilité et la fiabilité des informations de durabilité publiées par les entreprises. Pour cela, les entreprises concernées doivent appliquer les European Sustainability Reporting Standards (ESRS), qui couvrent l'ensemble des dimensions environnementales, sociales et de gouvernance.
Cette ambition de structuration a néanmoins été perçue par certaines organisations comme une charge administrative importante, d'où les réflexions engagées autour du paquet Omnibus, publié le 26 février 2026 et entré en vigueur le 18 mars 2026, pour simplifier et mieux hiérarchiser les exigences. Selon les éléments de calendrier rendus publics, la mise en conformité des États membres sur ce volet s'inscrit dans un horizon allant jusqu'au 19 mars 2027 pour la partie CSRD, ce qui traduit une volonté d'atterrissage progressif plutôt qu'un basculement brutal.
Un périmètre d'informations élargi
Cette évolution modifie profondément le périmètre des informations à collecter.
Jusqu'à présent, de nombreuses entreprises concentraient leurs efforts sur leurs activités propres. Désormais, elles doivent également prendre en compte les impacts, les risques et les opportunités liés à leur chaîne de valeur, lorsque ces éléments sont matériels au regard de leur analyse de double matérialité.
Une partie des informations attendues ne se trouve plus dans l'entreprise elle-même. Elle se situe chez ses fournisseurs. La donnée fournisseur devient un actif partagé.
Un intérêt croissant pour de nombreuses fonctions
Aujourd'hui, elle intéresse donc un nombre croissant de fonctions :
- les directions Achats, qui évaluent les risques et accompagnent leurs fournisseurs dans leur montée en maturité
- les directions RSE, qui consolident les informations nécessaires au reporting de durabilité
- les directions Financières, qui répondent aux attentes des investisseurs et des commissaires aux comptes
- les directions Juridiques et Conformité, qui documentent les diligences réalisées dans le cadre du devoir de vigilance ou d'autres réglementations européennes
- les directions Générales, qui s'appuient sur ces données pour orienter leur stratégie climat et leur politique d'achats responsables
La donnée fournisseur cesse ainsi d'appartenir à une seule direction. Elle devient un actif partagé, mobilisé dans des processus de décision de plus en plus stratégiques. Elle devient aussi un objet de gouvernance transverse, qui oblige les fonctions à coopérer davantage pour éviter les doublons, les incohérences et les collectes inutiles.
Point de vocabulaire :
ESRS (European Sustainability Reporting Standards) : normes techniques européennes qui définissent précisément quelles informations de durabilité les entreprises soumises à la CSRD doivent publier, et selon quel format.
Double matérialité : principe qui consiste à évaluer un enjeu de durabilité selon deux angles — son impact sur la société et l'environnement, et son impact financier sur l'entreprise elle-même.
Paquet Omnibus : ensemble de textes européens visant à simplifier et alléger certaines obligations issues de la CSRD, sans en remettre en cause l'ambition globale.
CSRD et chaîne de valeur : quelles données fournisseurs sont réellement attendues ?
La plupart des enjeux couverts par les ESRS reposent, directement ou indirectement, sur des informations issues de la chaîne de valeur. C'est notamment le cas pour :
- les émissions de gaz à effet de serre liées aux achats (Scope 3)
- les conditions de travail chez les fournisseurs
- les droits humains dans la chaîne d'approvisionnement
- la traçabilité de certaines matières premières
- les pratiques d'économie circulaire
- les politiques d'achats responsables
Une nouvelle manière de connaître ses fournisseurs
Pour les entreprises, cela implique de passer d'une logique de collecte ponctuelle à une véritable démarche de connaissance de leur écosystème fournisseurs. La question n'est plus seulement : « Qui sont nos fournisseurs ? »
Elle devient : Quels sont les plus critiques ? Quels sont les plus exposés aux risques ESG ? Quelles données sont réellement fiables ? Quels éléments peuvent être documentés ? Où se situent les principaux leviers de progrès ?
Point de vocabulaire :
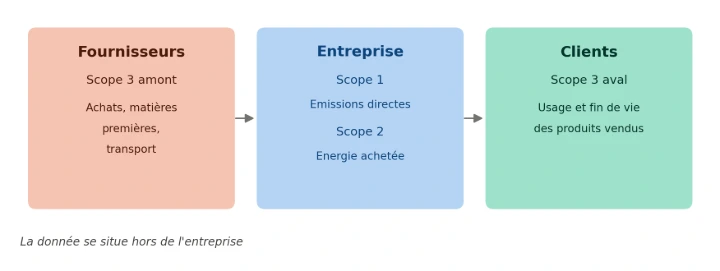
Scope 3 : catégorie d'émissions de gaz à effet de serre indirectes, générées en amont ou en aval de l'activité d'une entreprise — notamment celles liées à ses achats et à sa chaîne d'approvisionnement.
Écosystème fournisseurs : ensemble des fournisseurs d'une entreprise considérés non plus individuellement, mais comme un réseau global dont il faut comprendre la structure, les risques et les interdépendances.
La gouvernance de la donnée devient un facteur de maturité
À mesure que les exigences réglementaires progressent, une nouvelle question apparaît : comment garantir la qualité des informations utilisées dans les reporting ?
Une donnée utile est une donnée : récente, documentée, traçable, comparable, compréhensible par l'ensemble des parties prenantes.
Cette exigence rapproche progressivement les données ESG des standards appliqués depuis longtemps aux données financières. La qualité du reporting dépend désormais moins du nombre d'indicateurs publiés que de la robustesse de la gouvernance des données qui les alimentent.
Les entreprises les plus matures ne cherchent donc pas à collecter toujours plus d'informations. Elles mettent en place des processus permettant de qualifier les données, de vérifier leur cohérence, de conserver les preuves associées et d'assurer leur mise à jour dans le temps.
Les directions Achats deviennent des acteurs clés de la performance durable
Les directions Achats ne sont plus uniquement responsables de la performance économique des fournisseurs. Elles deviennent également des productrices de données indispensables au pilotage de l'entreprise.
Leur capacité à segmenter les fournisseurs, collecter des informations pertinentes, documenter les preuves et suivre les plans de progrès contribue directement :
- à la qualité du reporting CSRD
- à la fiabilité des trajectoires de décarbonation
- à la maîtrise des risques ESG
- à la conformité réglementaire
- à la résilience de la chaîne d'approvisionnement
Les entreprises qui prennent de l'avance sur ce sujet ne répondent pas seulement à une obligation réglementaire. Elles développent une meilleure connaissance de leurs fournisseurs, renforcent leur capacité d'anticipation et construisent une chaîne d'approvisionnement plus résiliente face aux enjeux climatiques, réglementaires et économiques.
De la conformité au pilotage de la chaîne de valeur
La CSRD ne demande pas seulement aux entreprises de publier davantage d'informations. Elle les invite à mieux comprendre leur chaîne de valeur et à structurer durablement la gouvernance de leurs données fournisseurs.
Les entreprises qui tireront le meilleur parti de cette évolution ne seront pas nécessairement celles qui collecteront le plus grand volume d'informations. Ce seront celles qui sauront identifier les données réellement utiles, les fiabiliser, les documenter et les transformer en outils d'aide à la décision.
Dans ce contexte, l'évaluation des fournisseurs ne constitue plus uniquement un exercice de conformité. Elle devient un levier stratégique pour renforcer la résilience de la chaîne d'approvisionnement, piloter les engagements ESG et construire une performance durable fondée sur des données fiables.
Conclusion
Au fond, la CSRD pose une question simple aux entreprises : connaissez-vous réellement votre chaîne de valeur ?
Pour beaucoup d'organisations, la réponse ne dépendra plus de la qualité de leur rapport de durabilité, mais de leur capacité à structurer durablement la collecte, la fiabilisation et le pilotage des données fournisseurs. C'est sur cette capacité que reposera, demain, une grande partie de leur performance ESG et de leur compétitivité.
Vous souhaitez structurer la collecte et le pilotage des données RSE de vos fournisseurs ?
Scoring by Positive® accompagne les donneurs d'ordres dans le déploiement d'évaluations sur-mesure ; sans facturer la démarche à vos fournisseurs.
Découvrir Scoring by Positive® En savoir plusUne question ?
Avec la CSRD, les données ESG des fournisseurs alimentent désormais le reporting de durabilité, la stratégie climat, la gestion des risques et les diligences juridiques. Achats, RSE, Finance, Juridique et Direction Générale s'appuient sur ces mêmes données pour des décisions stratégiques. La donnée fournisseur cesse d'appartenir à une seule direction pour devenir un actif partagé entre fonctions.
Les ESRS (European Sustainability Reporting Standards) sont les normes techniques européennes adoptées dans le cadre de la CSRD. Elles définissent précisément quelles informations de durabilité les entreprises concernées doivent publier — et selon quel format — sur les dimensions environnementales, sociales et de gouvernance, y compris celles liées à la chaîne de valeur.
(Source : Règlement délégué (UE) 2023/2772)
Le paquet Omnibus est un ensemble de textes européens visant à simplifier et alléger certaines obligations issues de la CSRD, sans remettre en cause son ambition globale. Publié le 26 février 2026 et entré en vigueur le 18 mars 2026, il réduit notamment le périmètre des entreprises concernées (désormais celles dépassant 1 000 salariés ET 450 M€ de CA net) et simplifie les standards ESRS. La mise en conformité des États membres est attendue jusqu'au 19 mars 2027.
(Source : Directive (UE) 2026/470, JOUE 26 février 2026)
La plupart des enjeux couverts par les ESRS s'appuient sur des informations issues de la chaîne de valeur, notamment : les émissions de GES liées aux achats (scope 3), les conditions de travail chez les fournisseurs, les droits humains dans la chaîne d'approvisionnement, la traçabilité des matières premières, les pratiques d'économie circulaire et les politiques d'achats responsables.