Temps de lecture : 8 minutes
Ecrit par Gwladys Lecomte - Article publié en février 2023, mis à jour en août 2026
📌 Les points à retenir
- En 50 ans, les populations de vertébrés sauvages ont décliné de 73 % en moyenne (WWF, 2024).
- Les espèces d'eau douce sont les plus touchées : -85 % depuis 1970.
- L'accord de Kunming-Montréal (COP15, 2022) fixe l'objectif de protéger 30 % des terres et des mers d'ici 2030.
- La CSRD intègre la biodiversité via la norme ESRS E4, qui impose une analyse de double matérialité.
- Actuellement, seulement 16 % des terres et 8 % des océans sont protégés.
- Des outils existent pour mesurer l'empreinte biodiversité d'une entreprise avant de définir une stratégie.
Le changement climatique mobilise l'attention depuis des décennies. Pourtant, il partage la scène avec une crise tout aussi grave : l'effondrement de la biodiversité. Les deux crises sont liées, se nourrissent mutuellement, et appellent des réponses simultanées.
Pour les entreprises, le sujet n'est plus optionnel : la CSRD intègre désormais la biodiversité dans les obligations de reporting via la norme ESRS E4, le cadre mondial Kunming-Montréal fixe des objectifs contraignants pour 2030, et les outils d'évaluation se multiplient. En 2026, ne pas avoir de stratégie biodiversité, c'est prendre un retard réglementaire et réputationnel mesurable.
Le déclin de la biodiversité : état des lieux en 2024
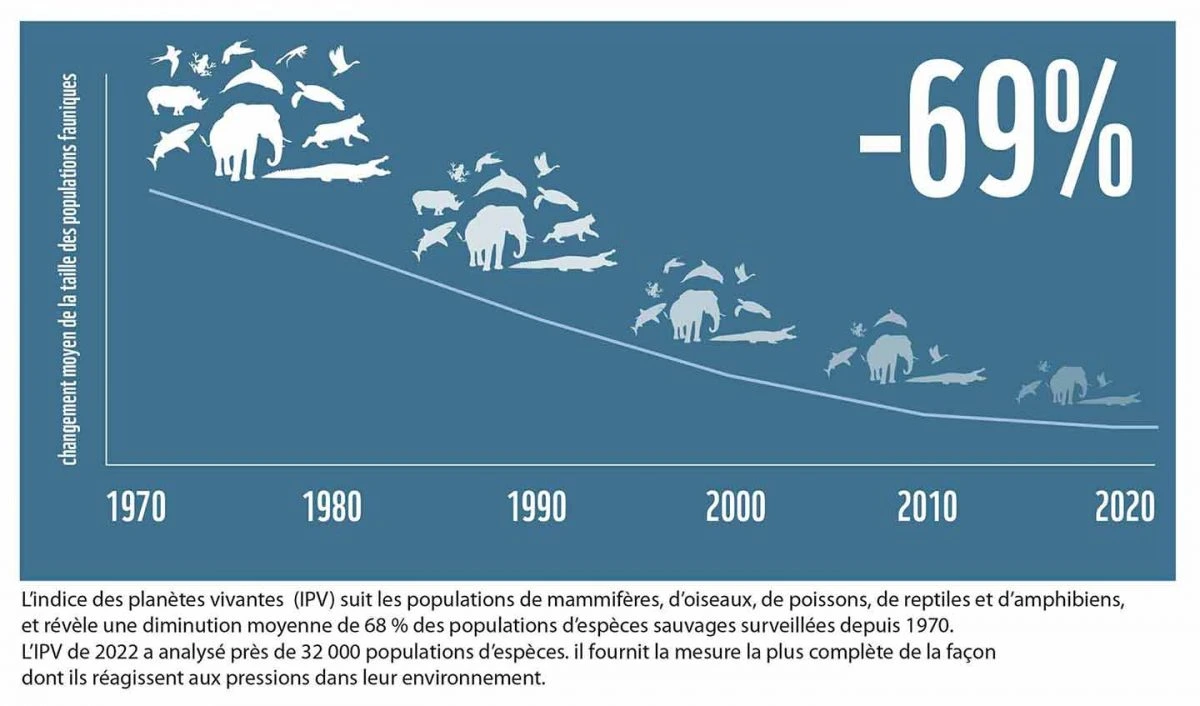
Selon le Rapport Planète Vivante 2024 du WWF, publié le 10 octobre 2024, la taille moyenne des populations de vertébrés sauvages a chuté de 73 % entre 1970 et 2020. Ce chiffre, en aggravation par rapport au rapport 2022 (-69 %), confirme que le déclin se poursuit sans inflexion.
(Source : WWF, Rapport Planète Vivante 2024, octobre 2024)
Le déclin le plus marqué concerne les espèces d'eau douce : -85 % depuis 1970. Les milieux d'eau douce abritent pourtant un tiers des espèces de vertébrés et sont essentiels à la sécurité alimentaire, à la production d'énergie et aux usages industriels. Or 50 % de la population humaine vit à moins de 3 km d'une masse d'eau douce, exposant directement ces écosystèmes à la pollution et à la surexploitation.
L'Amérique latine reste la région la plus touchée par l'effondrement des populations animales. Le WWF alerte sur l'approche de "points de bascule" écologiques — des seuils au-delà desquels les dégradations deviennent irréversibles.
Les causes principales identifiées : destruction des habitats naturels (agriculture non durable, artificialisation des sols, déforestation), surexploitation des ressources, pollution, espèces invasives et changement climatique. Ce dernier pourrait bientôt devenir la principale cause de perte de biodiversité si le réchauffement n'est pas contenu.
(Source : WWF, Rapport Planète Vivante 2024 ; IPBES)
Biodiversité et activité économique : une interdépendance sous-estimée
Selon l'Office Français de la Biodiversité (OFB), "la biodiversité désigne l'ensemble des milieux naturels, des formes de vie ainsi que toutes les dépendances qui existent entre ces derniers". La disparition d'un être vivant peut entraîner la disparition en cascade d'autres espèces.
Au-delà de l'urgence écologique, la biodiversité représente un enjeu économique direct. On estime que plus de la moitié du PIB mondial dépend modérément ou fortement de la nature et des services qu'elle rend : pollinisation, régulation du climat, filtration de l'eau, fourniture de matières premières, stabilité des sols.
Les entreprises qui dépendent de ces services (agriculture, agroalimentaire, cosmétique, pharmaceutique, textile, construction) sont directement exposées aux risques liés à la dégradation de la biodiversité. Celles qui y contribuent (industrie lourde, transport, artificialisation) sont exposées à des risques réglementaires et de réputation croissants.
COP15 et COP16 : l'agenda international de la biodiversité
COP15 — Kunming-Montréal (décembre 2022) : l'accord fondateur
La COP15, tenue à Montréal en décembre 2022, a abouti à l'adoption du Cadre mondial pour la biodiversité de Kunming-Montréal. Ses engagements principaux d'ici 2030 :
- Protéger 30 % des terres, des mers et des régions d'eau douce (objectif "30x30")
- Restaurer 30 % des zones dégradées
- Mobiliser 200 milliards de dollars par an pour la nature
Actuellement, 16 % des terres et 8 % des océans seulement sont protégés.
(Sources : WWF, rapport Planète Vivante 2024 ; Ministère français de la Transition écologique)
COP16 — Cali, Colombie (octobre-novembre 2024) : des avancées, un accord en deux temps
La COP16 s'est tenue du 21 octobre au 1er novembre 2024 à Cali, en Colombie, avec 23 000 participants. Deux avancées majeures :
- Création d'un organe de représentation permanent pour les peuples autochtones et les communautés locales
- Accord sur le partage des bénéfices issus des informations génétiques numériques (DSI)
La question du financement n'a pas été résolue à Cali. Elle a été tranchée lors d'une COP16.2 à Rome (25-27 février 2025), aboutissant à un accord sur les mécanismes de financement.
(Sources : vie-publique.fr, février 2025 ; Commission européenne, novembre 2024)
CSRD et biodiversité : ce que la norme ESRS E4 impose aux entreprises
La CSRD intègre la biodiversité comme enjeu de reporting obligatoire via la norme ESRS E4, dédiée à la biodiversité et aux écosystèmes.
Le principe de double matérialité
L'ESRS E4 repose sur le concept de double matérialité, qui oblige les entreprises à évaluer simultanément :
- Comment leurs activités impactent la biodiversité et les écosystèmes (matérialité d'impact)
- Comment la dégradation de la biodiversité peut impacter leur activité et leur modèle économique (matérialité financière)
C'est un changement de paradigme par rapport à l'ancienne DPEF, qui se limitait à des indicateurs déclaratifs souvent déconnectés des impacts réels. Les entreprises multisites devront notamment prendre en compte l'artificialisation des sols comme un enjeu matériel, non compensable par la seule plantation d'arbres à l'autre bout du monde.
Ce que l'ESRS E4 impose concrètement
Les entreprises concernées doivent publier :
- Une analyse de leurs impacts, dépendances, risques et opportunités liés à la biodiversité, par site et par chaîne de valeur
- Une stratégie biodiversité avec des objectifs chiffrés et des jalons mesurables
- Un plan d'action aligné sur les cadres internationaux (Kunming-Montréal, Stratégie biodiversité UE 2030)
- Des informations sur leur gouvernance biodiversité
(Sources : ESRS E4, Règlement délégué (UE) 2023/2772 ; TGS France, mars 2026 ; Scope Impact, mai 2026)
Comment mesurer et structurer sa stratégie biodiversité ?
Avant de définir une stratégie, les entreprises doivent mesurer leurs impacts et dépendances. Plusieurs outils existent, présentés dans le rapport du WWF "Capital naturel et stratégies des organisations" :
Outils d'empreinte de biodiversité
- Global Biodiversity Score (GBS)
- Biodiversity Footprint Calculator (BFC)
Outils cartographiques d'aide à la décision
- Integrated Biodiversity Assessment Tool (IBAT)
- Co$Ting Nature
Outils qualitatifs et quantitatifs
- Indicateur d'Interdépendance de l'Entreprise à la Biodiversité (IIEB)
- Natural Capital Protocol
Outils de comptabilité intégrée
- Environmental Profit & Loss Account (EP&L)
- Ecosystem Natural Capital Accounts (ENCA)
Outils de performance écologique
- Future Fit Business Benchmark
- One Planet Approaches (OPA)
Le cadre TNFD (Taskforce on Nature-related Financial Disclosures), finalisé en septembre 2023, propose également un cadre volontaire pour évaluer et divulguer les risques et opportunités liés à la nature — complémentaire à l'ESRS E4.
(Source : WWF, "Capital naturel et stratégies des organisations" ; TNFD, 2023)
Votre entreprise souhaite structurer sa démarche RSE et intégrer la biodiversité parmi ses enjeux prioritaires ?
Le Label Positive Company® vous accompagne dans l'évaluation et la structuration de l'ensemble de votre démarche RSE (gouvernance, social, environnement, territoire) avec un référentiel gradué selon votre taille et votre maturité.
Découvrir le Label Positive Company® En savoir plusFAQ - RSE et Biodiversité
Parce que plus de la moitié du PIB mondial dépend modérément ou fortement des services rendus par la nature. Les entreprises qui dépendent de ces services sont directement exposées aux risques liés à leur dégradation. Par ailleurs, la CSRD intègre désormais la biodiversité dans les obligations de reporting via la norme ESRS E4 — ce n'est plus un sujet optionnel.
L'ESRS E4 est la norme européenne de reporting dédiée à la biodiversité et aux écosystèmes. Elle impose aux entreprises concernées une analyse de double matérialité : évaluer à la fois comment leurs activités impactent la biodiversité, et comment la dégradation de la biodiversité peut impacter leur activité et leur modèle économique.
(Source : Règlement délégué (UE) 2023/2772)
Adopté lors de la COP15 en décembre 2022, l'objectif "30x30" vise à protéger 30 % des terres, des mers et des régions d'eau douce d'ici 2030, et à restaurer 30 % des zones dégradées. Actuellement, 16 % des terres et 8 % des océans sont protégés.
(Source : WWF, rapport Planète Vivante 2024 ; COP15, Cadre Kunming-Montréal, 2022)
La COP16 (Cali, octobre-novembre 2024) a acté deux avancées : la création d'un organe permanent de représentation des peuples autochtones, et un accord sur le partage des bénéfices issus des informations génétiques numériques. L'accord sur le financement a été conclu lors d'une COP16.2 à Rome en février 2025.
(Sources : vie-publique.fr, février 2025 ; Commission européenne, novembre 2024)
En réalisant une analyse de ses dépendances et impacts via des outils reconnus : le Global Biodiversity Score (GBS), l'Indicateur d'Interdépendance de l'Entreprise à la Biodiversité (IIEB) ou le Natural Capital Protocol. Le cadre TNFD (2023) offre également un cadre structuré pour les entreprises souhaitant anticiper les exigences de l'ESRS E4.
(Source : WWF, "Capital naturel et stratégies des organisations" ; TNFD, 2023)
🔗 Sources
- WWF France. Rapport Planète Vivante 2024. Octobre 2024.
- https://www.wwf.fr/rapport-planete-vivante
- WWF. Capital naturel et stratégies des organisations.
- https://www.wwf.fr/sites/default/files/doc-2019-10/20191023_Guide_Capital-Naturel-Strat%C3%A9gies-Organisations-Outils-min.pdf
- COP15 — Cadre mondial pour la biodiversité de Kunming-Montréal. Décembre 2022.
- https://www.unep.org/fr/events/conference/conference-des-nations-unies-sur-la-biodiversite-cop-15
- vie-publique.fr. COP16.2 à Rome : accord sur le financement. Février 2025.
- ESRS E4 — Biodiversité et écosystèmes. Règlement délégué (UE) 2023/2772.
- https://eur-lex.europa.eu/eli/reg_del/2023/2772/oj
- TNFD. Taskforce on Nature-related Financial Disclosures. Septembre 2023.
- https://tnfd.global/
- ONU. L'ONU déclare qu'un environnement sain est un droit humain. Juillet 2022.
- https://www.unep.org/fr/actualites-et-recits/recit/lonu-declare-quun-environnement-sain-est-un-droit-humain-une-decision
- Office Français de la Biodiversité (OFB).
- https://www.ofb.gouv.fr/